
CMF informa el desempeño de bancos y cooperativas supervisadas a septiembre de 2026
29 de octubre de 2026.- La Comisión para el Mercado Financiero (CMF) publica el Informe de Desempeño del Sistema Bancario y de Cooperativas a septiembre de 2026, en el cual se presentan cifras sobre la actividad, el riesgo y los resultados de los bancos y cooperativas supervisadas. A continuación, se presenta una selección de cifras destacadas, y el informe completo puede ser consultado en el siguiente enlace.
| Resultados de la industria bancaria |
| Colocaciones efectivas |
|---|
|
MMUSD$ 297.749 0,93% Variación real en 12 meses |
| Indicadores de riesgo | |
|---|---|
|
Provisiones |
|
|
2,49% |
|
|
Mora de 90 días o más |
Cartera deteriorada |
|
2,36% |
5,81% |
| Utilidades acumuladas |
|---|
|
MMUSD$ 4.616 2,78% Variación real en 12 meses |
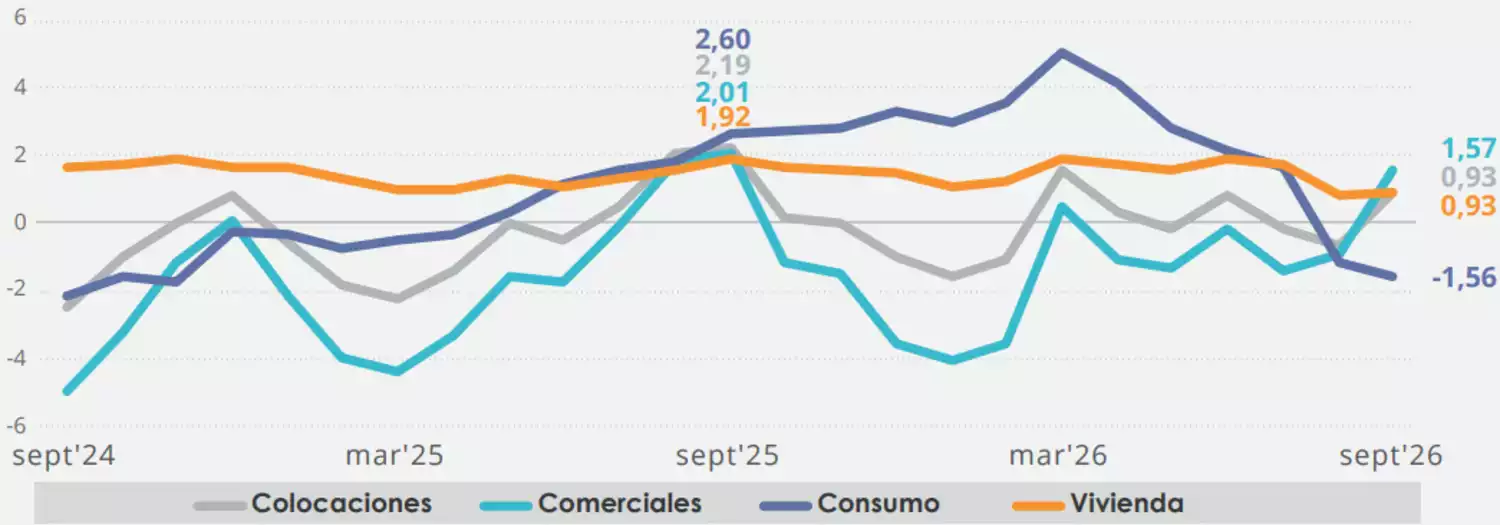
Al cierre de septiembre de 2026 las colocaciones en el sistema bancario registran un crecimiento de 0,93% real en doce meses, recuperándose respecto de lo registrado en los últimos dos meses. Dicho comportamiento se asocia principalmente a la trayectoria de la cartera comercial, que crece un 1,57% en igual periodo; y en menor medida por el crecimiento que anota vivienda. Por otro lado, en consumo se observa una mayor caída de la actividad (Gráfico 1).
Gráfico 1.
Colocaciones del Sistema Bancario, por tipo de cartera
(variación real 12 meses, porcentaje)
Respecto de agosto y a nivel agregado, los indicadores de riesgo de crédito muestran un comportamiento mayoritariamente descendente. En efecto, el de provisiones se reduce a 2,49% (2,51% ago'26) y el de cartera deteriorada a un 5,81% (5,88% ago'26). En tanto, el de morosidad de 90 días o más se incrementa a 2,36% (2,34% ago'26).
Por carteras, se observa un comportamiento dispar: en consumo crecen todos los indicadores; en comercial predominan las bajas, excepto el de cartera con morosidad de 90 días o más que crece; y en vivienda se observa un comportamiento mixto: se incrementa el de provisiones, cae el de cartera deteriorada y se mantiene el de morosidad de 90 días o más.
Respecto de doce meses atrás, se observa un comportamiento desigual: en comercial solo se registran descensos, mientras que en consumo y vivienda prevalecen los incrementos (ver página 4 del Informe de Desempeño).
En cuanto a la cobertura de provisiones, esta se reduce tanto en el mes como respecto de doce meses atrás.
El crecimiento de las utilidades acumuladas se debe, principalmente, a los incrementos en el margen de intereses y reajustes, y en menor medida, por otros ingresos operacionales y un mayor ingreso neto por comisiones. En igual periodo, también se registran mayores gastos por pérdidas crediticias y un menor resultado financiero neto. No obstante, los indicadores de rentabilidad promedio no muestran un incremento respecto del mes anterior, en efecto, el Retorno sobre Patrimonio Promedio (ROAE) se reduce a 15,07% y el Retorno sobre Activos Promedio (ROAA) se mantiene en 1,34%.
| Resultados de las cooperativas |
| Colocaciones efectivas |
|---|
|
MMUSD$ 3.846 5,15% Variación real en 12 meses |
| Indicadores de riesgo | |
|---|---|
|
Provisiones |
|
|
4,13% |
|
|
Mora de 90 días o más |
Cartera deteriorada |
|
2,50% |
8,11% |
| Resultado acumulado |
|---|
|
MMUSD$ 88 -3,08% Variación real en 12 meses |
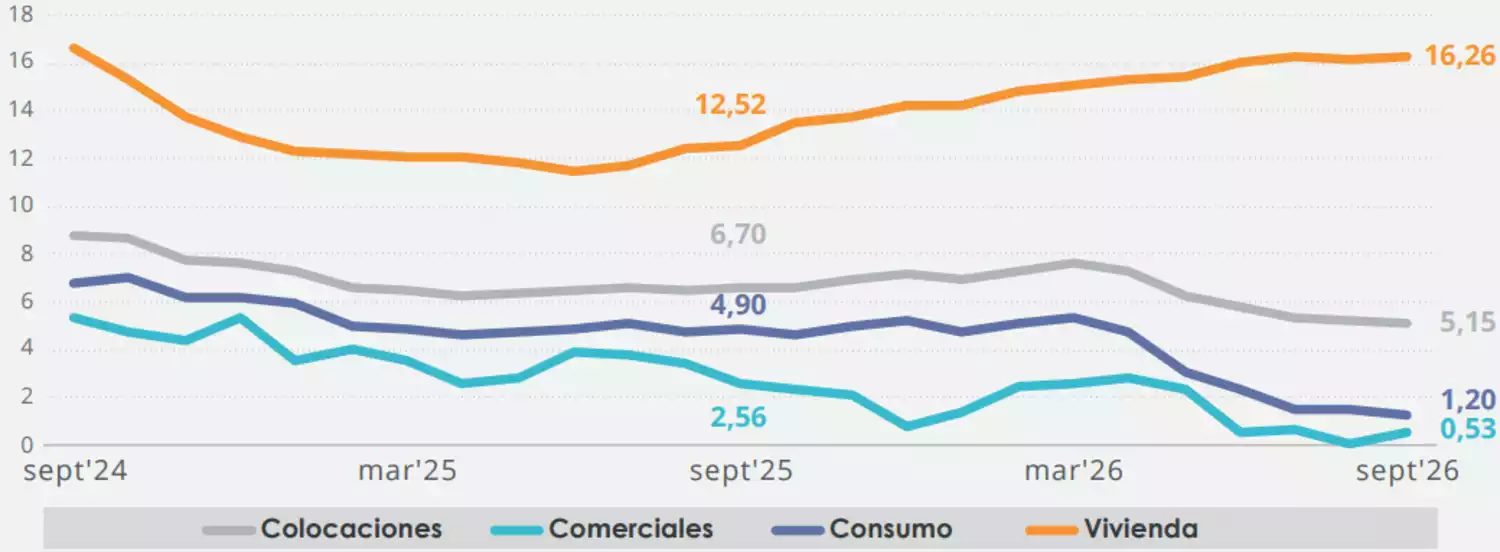
En el caso de las cooperativas, las colocaciones presentan un crecimiento por debajo de lo anotado tanto en agosto como doce meses atrás. La trayectoria respecto del mes anterior se debe al menor crecimiento registrado en consumo -cuya participación respecto del total de colocaciones asciende a 66,67%- cerrando septiembre con una tasa del 1,20% (1,49% ago'26). En tanto, vivienda, y en menor medida, comercial, exhiben un alza respecto de lo anotado el mes previo (Gráfico 2).
Gráfico 2.
Colocaciones de las Cooperativas, por tipo de cartera
(variación real 12 meses, porcentaje)
Comparado con agosto y a nivel agregado, los indicadores de riesgo de crédito presentan un comportamiento no descendente: el de provisiones y de cartera deteriorada mantienen sus cifras (4,13% y 8,11%, respectivamente), mientras que el de cartera con morosidad de 90 días o más se incrementa de 2,46% a 2,50%.
Por carteras, en consumo y comercial predominan las alzas, mientras que en vivienda lo hacen las bajas; a excepción del indicador de provisiones, que tanto en comercial como en vivienda no varía (ver página 7 del Informe de Desempeño).
El resultado acumulado registrado en septiembre se reduce, principalmente, por un mayor gasto en provisiones neto, menores comisiones netas y mayores gastos de apoyo. Por otro lado, en este mes también se observa un incremento del margen de intereses.
En línea con el desempeño acumulado, los indicadores de rentabilidad promedio disminuyen respecto de doce meses atrás. Así, el ROAA alcanza un 2,39% y el ROAE un 11,65%.
CMF informa el desempeño de bancos y cooperativas supervisadas a septiembre de 2026
(Formato: pdf) | (Peso: 885.8 kb)