
CMF informa el desempeño de bancos y cooperativas supervisadas a agosto de 2026
29 de septiembre de 2026.- La Comisión para el Mercado Financiero (CMF) publica el Informe de Desempeño del Sistema Bancario y de Cooperativas a agosto de 2026, en el cual se presentan cifras sobre la actividad, el riesgo y los resultados de los bancos y cooperativas supervisadas. A continuación, se presenta una selección de cifras destacadas, y el informe completo puede ser consultado en el siguiente enlace.
| Resultados de la industria bancaria |
| Colocaciones efectivas |
|---|
|
MMUSD$ 305.646 -0,63% Variación real en 12 meses |
| Indicadores de riesgo | |
|---|---|
|
Provisiones |
|
|
2,5% |
|
|
Mora de 90 días o más |
Cartera deteriorada |
|
2,34% |
5,88% |
| Utilidades acumuladas |
|---|
|
MMUSD$ 4.316 3,17% Variación real en 12 meses |
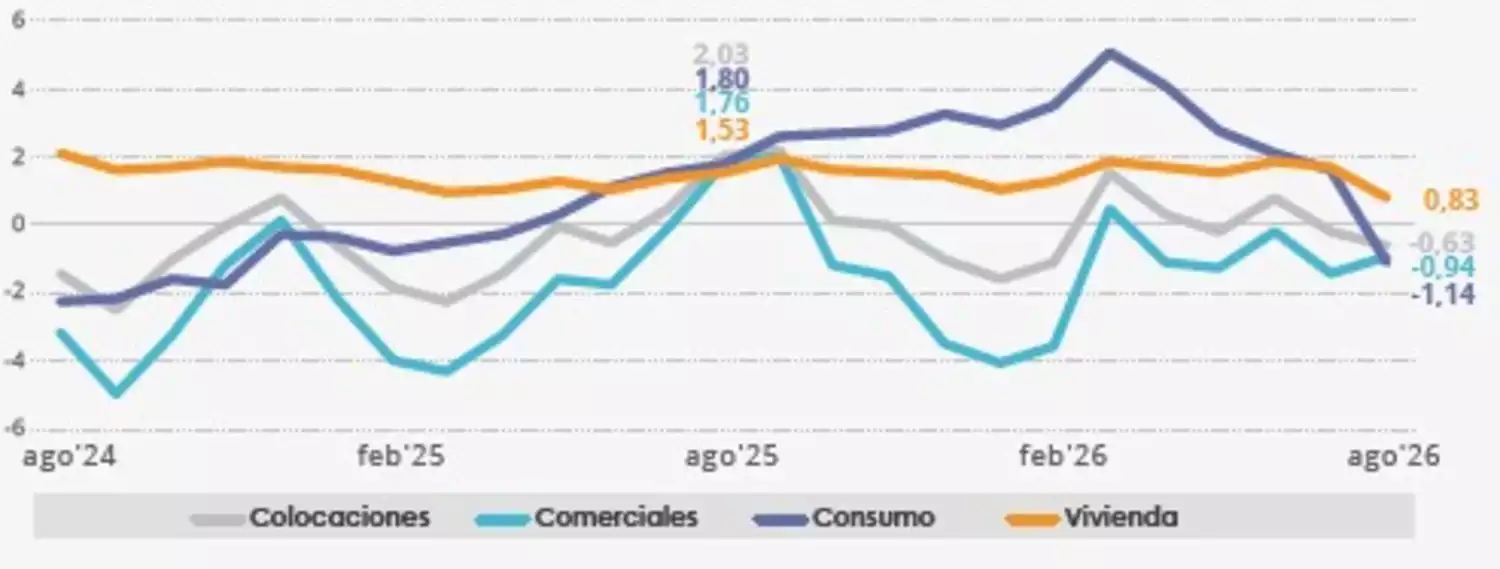
Al cierre de agosto de 2026 las colocaciones en el sistema bancario registran una caída de -0,63% real en doce meses. Dicho comportamiento está asociado a la caída registrada en la cartera de consumo junto con la desaceleración anotada en vivienda. Por otro lado, en comercial se observa una menor caída de la actividad en igual periodo. (Gráfico 1).
Gráfico 1.
Colocaciones del Sistema Bancario, por tipo de cartera
(variación real 12 meses, porcentaje)
Respecto de agosto, a nivel agregado los indicadores de riesgo de crédito muestran un comportamiento mayoritariamente descendente. En efecto, el de provisiones se reduce a 2,51% (2,53% jul'26) y el de cartera deteriorada a un 5,88% (5,89% jul'26). En tanto, el de morosidad de 90 días o más se mantiene en un 2,34%.
Por carteras, se observa un comportamiento dispar: en consumo crecen todos los indicadores; y en comercial y vivienda se observan mayormente descensos con algunas excepciones: el de provisiones de comercial y el de cartera deteriorada de vivienda, que crecen en igual periodo.
Respecto de doce meses atrás, se observa un comportamiento desigual: en comercial solo se registran descensos, en consumo se aprecian mayormente descensos y en vivienda prevalecen los incrementos (ver página 4 del Informe de Desempeño).
En cuanto a la cobertura de provisiones, esta se reduce tanto en el mes como respecto de doce meses atrás.
El crecimiento de las utilidades acumuladas se debe, principalmente, a los incrementos en el margen de intereses y reajustes, y en menor medida, por otros ingresos operacionales y un mayor ingreso neto por comisiones. En igual periodo, se registran mayores gastos por pérdidas crediticias, operacionales e impuestos. No obstante, los indicadores de rentabilidad promedio muestran un descenso respecto del mes anterior: el Retorno sobre Patrimonio Promedio (ROAE) alcanza un 15,09% y el retorno sobre Activos Promedio (ROAA) anota un 1,34%.
| Resultados de las cooperativas |
| Colocaciones efectivas |
|---|
|
MMUSD$ 3.993 5,26% Variación real en 12 meses |
| Indicadores de riesgo | |
|---|---|
|
Provisiones |
|
|
4,13% |
|
|
Mora de 90 días o más |
Cartera deteriorada |
|
2,46% |
8,11% |
| Resultado acumulado |
|---|
|
MMUSD$ 75 -2,92% Variación real en 12 meses |
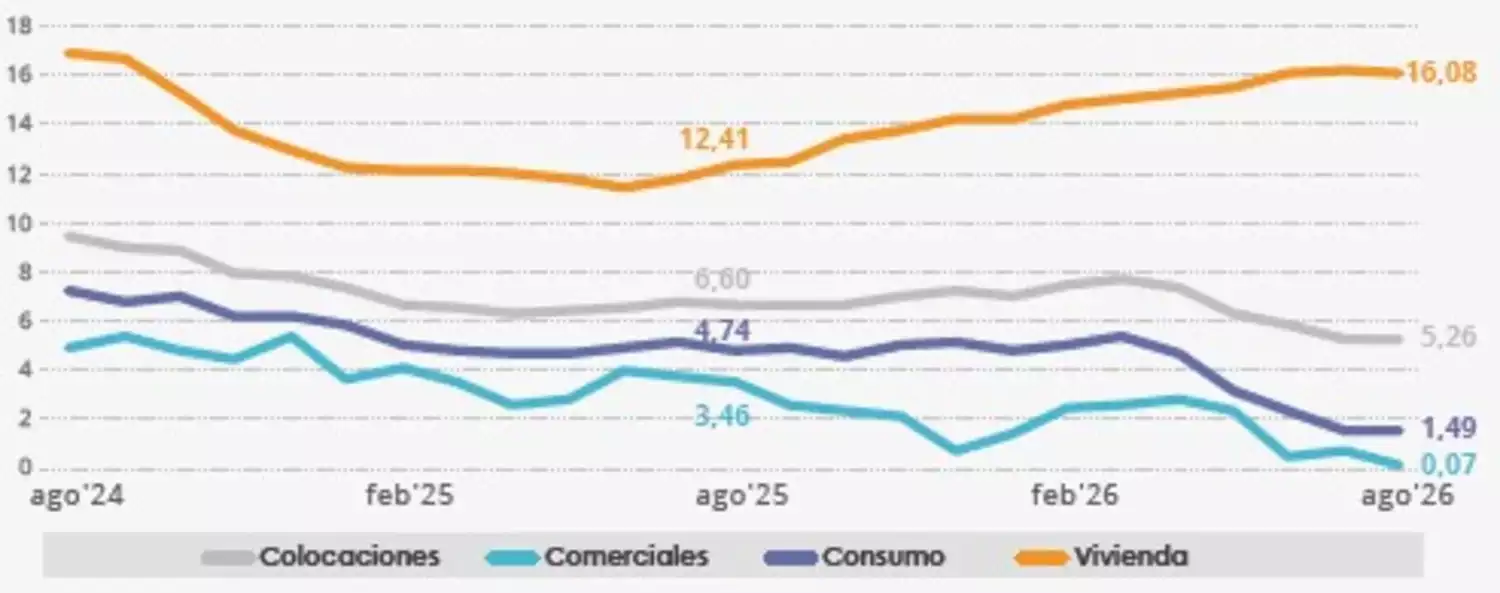
En el caso de las cooperativas, las colocaciones presentan un crecimiento por debajo de lo anotado tanto en julio como doce meses atrás. La trayectoria respecto del mes anterior se debe al menor crecimiento registrado en vivienda (16,08% ago'26 vs 16,25% jul'26). En tanto, consumo -cuya participación respecto del total de colocaciones asciende a 66,89%- presenta una leve alza en relación con lo exhibido el mes anterior (1,49% ago'26 vs 1,48% jul'26) (Gráfico 2).
Gráfico 2.
Colocaciones de las Cooperativas, por tipo de cartera
(variación real 12 meses, porcentaje)
Comparado con julio y a nivel agregado, los indicadores de riesgo de crédito presentan un comportamiento mayoritariamente descendente: el de provisiones se reduce a 4,13% (4,14% jul'26) y el de cartera deteriorada a 8,11% (8,23 % jul'26), mientras que el de cartera con morosidad de 90 días o más se mantiene en un 2,46%.
En las carteras se aprecia un comportamiento principalmente descendente con algunas excepciones en consumo, donde crecen los indicadores de provisiones y de morosidad de 90 días o más (ver página 7 del Informe de Desempeño).
El resultado acumulado registrado en agosto se reduce, principalmente, por un mayor gasto en provisiones neto, menores comisiones netas y mayores gastos de apoyo. Por otro lado, en este mes también se observa un incremento del margen de intereses.
En línea con el desempeño acumulado a agosto de 2026, los indicadores de rentabilidad promedio disminuyen respecto de doce meses atrás. Así, el ROAA alcanza un 2,40% y el ROAE un 11,73%.
CMF informa el desempeño de bancos y cooperativas supervisadas a agosto de 2026
(Formato: pdf) | (Peso: 657 kb)